Trái phiếu ngân hàng lãi suất cao trở lại
Ngày 30/9, Ngân hàng PVcomBank kết thúc đợt phát hành trái phiếu riêng lẻ trị giá 200 tỷ đồng, với lãi suất 10,5%/năm. Theo dữ liệu của Sở Giao dịch chứng khoán Hà Nội, đây là mức lãi suất phát hành trái phiếu ngân hàng cao nhất trong nhiều năm qua, vượt mức 10%/năm của một đợt phát hành trái phiếu Sacombank hồi đầu tháng 8.
Đáng chú ý, trong quý III, PVcomBank đã phát hành 7 lô trái phiếu kỳ hạn trung và dài hạn, huy động tổng cộng 4.000 tỷ đồng. Lãi suất của các lô trái phiếu đều từ 9,6%/năm trở lên.
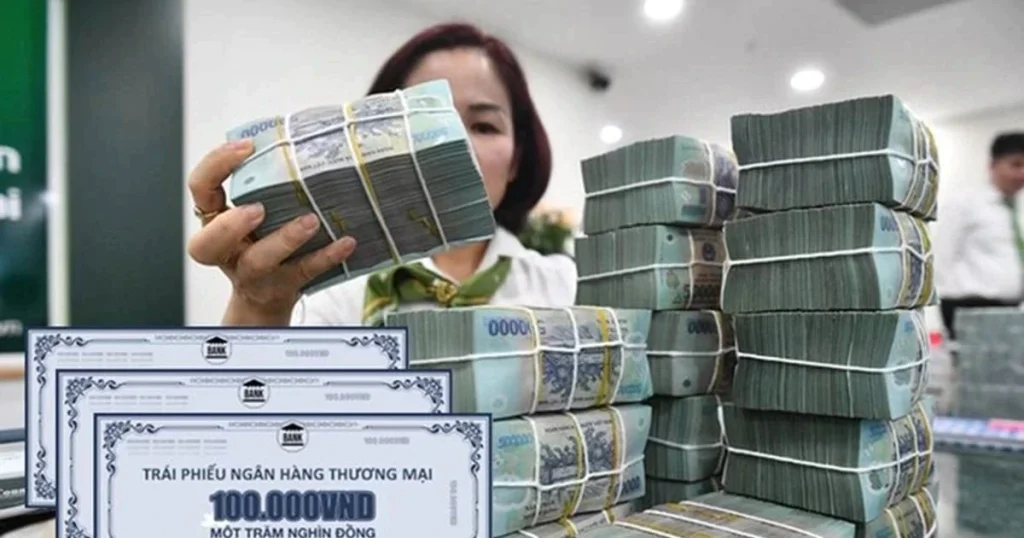
Lãi suất trái phiếu ngân hàng vẫn cao hơn huy động trong bối cảnh nhiều nhà băng giảm theo chỉ đạo của Ngân hàng Nhà nước. Ảnh: Như Ý.
Không chỉ PVcomBank, VietinBank cũng dự kiến chào bán 120 triệu trái phiếu, mệnh giá 100.000 đồng mỗi trái phiếu, kỳ hạn 6 năm với lãi suất tham chiếu cộng biên độ 2,25%/năm.
Theo báo cáo mới công bố của S&I Ratings, các ngân hàng phát hành khoảng 120.000 tỷ đồng trái phiếu trong quý III, tăng 11,8% so với cùng kỳ.
Đáng chú ý, lãi suất bình quân của nhóm ngân hàng đạt 8,85%/năm, vượt mức bình quân năm 2022. Một số đợt phát hành có lãi suất trên 10%/năm.
Diễn biến này phản ánh áp lực huy động vốn vẫn hiện hữu, dù thị trường trái phiếu ngân hàng chưa phục hồi hoàn toàn về quy mô. Theo S&I Ratings, việc thay đổi cách tính tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) theo Thông tư 50 đã phần nào làm giảm động lực phát hành trái phiếu của các ngân hàng thương mại.
Giảm lãi suất huy động có bớt áp lực vốn?
Ở chiều ngược lại, sau các chỉ đạo của Ngân hàng Nhà nước về giảm lãi suất huy động và cho vay để hỗ trợ sản xuất, kinh doanh và các lĩnh vực ưu tiên, nhiều ngân hàng đã điều chỉnh giảm lãi suất huy động.
Trong ngày 21/10, có thêm 6 ngân hàng giảm lãi suất huy động gồm: ABBank, MBV, PVcomBank, SHB, MB và SeABank.
Đáng chú ý, SeABank giảm 0,5% tiền gửi trực tuyến kỳ hạn 1-15 tháng và giảm tới 0,7% ở các kỳ hạn 18-36 tháng. Sau điều chỉnh, lãi suất trực tuyến cao nhất theo biểu niêm yết của ngân hàng còn 4,75%/năm.
Tại MB, lãi suất tiền gửi trực tuyến giảm 0,5% đối với các kỳ hạn 6-60 tháng. Lãi suất kỳ hạn 24-60 tháng còn 6,5%/năm. SHB cũng giảm 0,5% ở các kỳ hạn 6-36 tháng, trong khi ABBank giảm tương tự đối với các kỳ hạn 6-60 tháng.
Như vậy hiện có 22 ngân hàng trong tổng số 46 ngân hàng thương mại thông báo điều chỉnh giảm lãi suất huy động, chủ yếu ở các kỳ hạn từ 6 tháng trở lên, với mức giảm phổ biến 0,5%/năm, cao nhất 0,7%/năm.
Trong bối cảnh đó, bài toán đặt ra không chỉ là giảm lãi suất niêm yết, mà còn là kiểm soát chi phí huy động trên toàn bộ các kênh vốn. Nếu lãi suất tiền gửi giảm nhưng ngân hàng vẫn phải huy động trái phiếu với mức lãi suất cao, áp lực chi phí vốn có thể chưa được giải tỏa hoàn toàn. Khi ấy, dư địa giảm lãi suất cho vay thực chất sẽ phụ thuộc vào khả năng cải thiện thanh khoản, cân đối kỳ hạn nguồn vốn và kiểm soát chi phí hoạt động của từng ngân hàng.
Trao đổi với PV Tiền Phong, PGS.TS Phạm Văn Phương – chuyên gia Kinh tế Đại học Kinh tế, Đại học Quốc gia Hà Nội – phân tích, trên lý thuyết, việc ngân hàng phát hành trái phiếu lãi suất cao là cách tốt để bổ sung vốn trung và dài hạn, giảm lệ thuộc vào tiền gửi ngắn hạn, giúp bảng cân đối lành mạnh hơn. Người mua trái phiếu chấp nhận giữ tiền lâu hơn, ít thanh khoản hơn, đổi lại nhận lãi suất 8 – 9%/năm.
Tuy nhiên, ông Phương cho rằng, nếu thiếu minh bạch, kênh trái phiếu lại vô tình trở thành “thước đo” mới cho kỳ vọng lãi suất. Người gửi tiền sẽ so sánh đơn giản: “Trái phiếu trả 9% thì gửi tiết kiệm cho tôi ít nhất cũng phải xấp xỉ, nếu không tôi chuyển sang mua trái phiếu”. Áp lực này nếu mạnh lên, ngân hàng buộc phải tăng lãi suất thực tế tiền gửi, khiến mặt bằng lãi suất toàn hệ thống bị đẩy lên cao.
“Nói cách khác, trái phiếu ngân hàng có thể hỗ trợ xử lý câu chuyện vốn dài hạn, nhưng cũng có thể góp phần đổ thêm dầu vào cuộc đua lãi suất nếu không được quản lý, công bố thông tin và định hướng chính sách rõ ràng”, ông Phương nói.
More Stories
Kết thúc quý III, PGBank lãi trước thuế 630 tỷ đồng, tăng 27% so với cùng kỳ
Ông Phạm Thanh Tiến, Cao Hùng Cường cùng 5 công ty muốn mua 300 triệu cổ phiếu một ngân hàng
‘Sập bẫy’ lừa đảo kinh doanh sim số đẹp, người phụ nữ bị chiếm đoạt hàng tỷ đồng