Số lượng giao dịch thanh toán QR xuyên biên giới của du khách từ Thái Lan, Lào và Campuchia tại Việt Nam tăng 8 lần so với cùng kỳ năm trước.
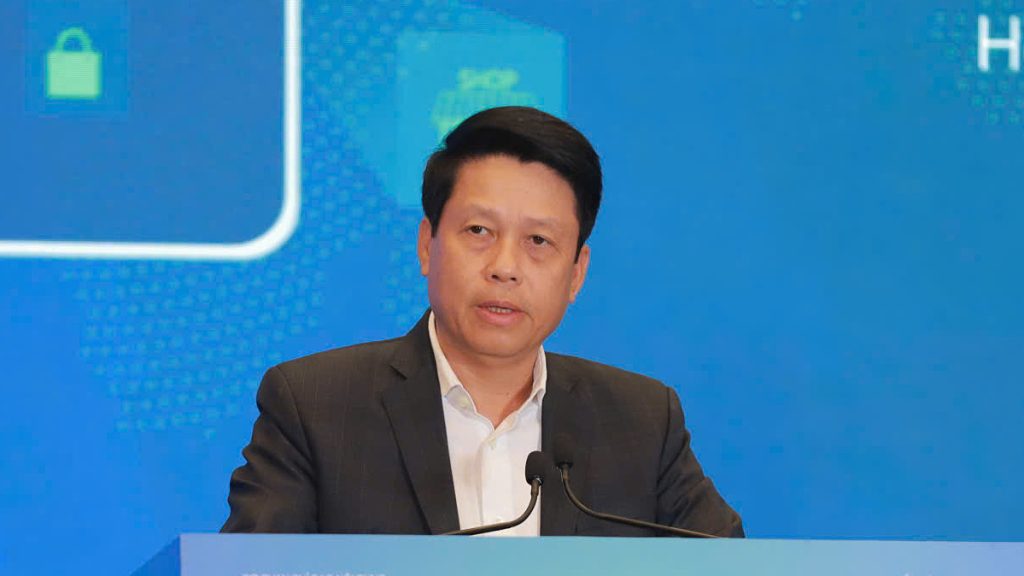
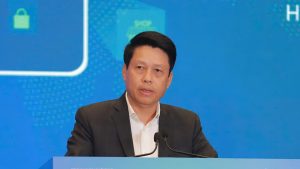
Tại hội thảo về Động lực mới cho bán lẻ và du lịch, ngày 25/9, Phó thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng cho biết thanh toán QR xuyên biên giới ghi nhận tốc độ tăng trưởng mạnh.
Theo số liệu từ Ngân hàng Nhà nước, Việt Nam hiện có hơn 2,5 triệu đơn vị chấp nhận thanh toán, trong đó khoảng 154.000 đơn vị đồng ý tiếp nhận thanh toán xuyên biên giới.
Mạng lưới thanh toán QR xuyên biên giới hiện kết nối với 6 thị trường gồm Thái Lan, Lào, Campuchia, Trung Quốc, Hàn Quốc và Singapore. Trong đó, chỉ có Hàn Quốc mới kết nối được chiều thanh toán của khách nước này tại Việt Nam.
Cũng theo số liệu của NAPAS, lượng giao dịch qua QR của du khách Thái Lan, Lào và Campuchia tăng gấp 8 lần và 6 lần giá trị so với cùng kỳ năm ngoái, theo số liệu của Theo Công ty cổ phần Thanh toán quốc gia Việt Nam (NAPAS).
Ở chiều ngược lại, số giao dịch của người Việt tại ba thị trường trên tăng gấp 5 lần và giá trị cao hơn 4 lần so với cùng kỳ 2025.
Với Trung Quốc, thanh toán QR xuyên biên giới được NAPAS kết nối với UPI từ cuối năm ngoái, còn Alipay và Weixin Pay lần lượt vào tháng 4 và 8 năm nay. Riêng tháng 8, số giao dịch của du khách nước này sử dụng các ứng dụng thanh toán quét VietQRGlobal tại Việt Nam tăng gấp 3 lần và giá trị gấp 4 lần so với tháng 4.
Phó thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng phát biểu tại hội thảo, ngày 25/9. Ảnh: Vneconomy
Phó thống đốc Phạm Tiến Dũng cho rằng vấn đề của thanh toán xuyên biên giới không chỉ nằm ở công nghệ hay một mã QR, mà quan trọng là các kết nối này tạo ra giá trị thực cho nền kinh tế.
Một khách quốc tế tới Việt Nam có thể dùng ứng dụng thanh toán quen thuộc để trả tiền tại khách sạn, nhà hàng, cửa hàng hay hộ kinh doanh. Tương tự, người Việt ra nước ngoài có thể trả bằng ứng dụng ngân hàng, ví điện tử đang sử dụng.
Lãnh đạo ngành ngân hàng cũng cho rằng giai đoạn tiếp theo cần chuyển trọng tâm từ “kết nối sang sử dụng được và hiệu quả”. Tức là, hiệu quả cần được đo lường bằng số quốc gia đã kết nối và lượng người sử dụng thật, độ phủ điểm chấp nhận thanh toán, chi phí, chất lượng dịch vụ…
Hiện phí chấp nhận thanh toán xuyên biên giới khoảng 1,5% giá trị giao dịch, thấp hơn mức 2,4-3% của thẻ tín dụng. Mức chênh này là đáng kể với các cửa hàng nhỏ, hộ kinh doanh – nhóm có thể phục vụ khách quốc tế nhưng nhạy cảm với chi phí chấp nhận thanh toán.
Ngoài ra, việc mở rộng mạng lưới đồng thời đặt ra yêu cầu cao hơn về an toàn. Khi một giao dịch đi qua nhiều hệ thống và khuôn khổ pháp lý khác nhau, các bên phải xử lý những vấn đề về bảo mật, gian lận, phòng chống rửa tiền, dữ liệu và quyền lợi khách hàng.
Ông Nguyễn Đăng Hùng, Phó tổng giám đốc NAPAS, cho biết việc sử dụng một đầu mối kết nối chung giúp ngân hàng và trung gian thanh toán có thể tiếp nhận khách từ nhiều quốc gia. NAPAS đồng thời chuẩn hóa quy trình nghiệp vụ, tiêu chuẩn kỹ thuật, an toàn bảo mật cũng như hỗ trợ tra soát và xử lý khiếu nại.
Phương Dung
More Stories
Vì sao phải chọn Ngọc Hồi, Gia Lâm là đầu mối đường sắt quốc gia?
Tác động trực tiếp đến quyền lợi người lao động khi quyết toán thuế TNCN năm nay, đặc biệt là nhóm người sau
Đám mây giông khổng lồ vẫn còn, TP.HCM và Nam bộ tiếp tục mưa lớn