
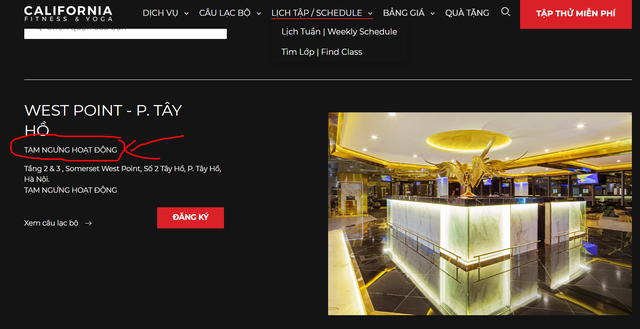
Trong nửa cuối tháng 10, chuỗi California Fitness & Yoga liên tiếp thông báo tạm dừng hoạt động nhiều chi nhánh tại Hà Nội, TP.HCM, Đà Nẵng và Biên Hòa. Riêng hai ngày 23 và 24/10 có thêm bảy phòng tập đóng cửa, trong đó một thông báo được phát đi lúc 20h, chưa đầy một ngày trước khi có hiệu lực.
Theo ghi nhận trên website của California Fitness & Yoga, số điểm tập còn hoạt động tính tới ngày 17/10 là 16, giảm hơn một nửa so với mức 35 chi nhánh ở thời kỳ cao điểm năm 2025. Chủ tịch Dane Fort đã đăng lời xin lỗi trên fanpage và xin thêm 30 ngày để hoàn tất phương án tái cấu trúc.

Nhưng điều khiến hội viên lo nhất không phải chuyện phòng tập đóng cửa vài tuần, mà là khoản tiền họ đã trả trước. Nhiều người mua thẻ 5 năm với giá hơn 50 triệu đồng, cùng những hội viên đang trả góp qua ngân hàng vẫn phải trả nợ dù không có chỗ tập.
Đó là rủi ro gắn liền với một mô hình kinh doanh đã tồn tại hơn tám mươi năm và từng đổ vỡ ở nhiều thị trường.
Mô hình thu tiền trước hoạt động ra sao
Cách làm rất đơn giản. Khách trả tiền cho hai, ba hay năm năm tập. Phòng tập nhận hết số tiền ấy ngay hôm ký hợp đồng, rồi đem dùng.
Giới phân tích gọi đây là mô hình gym tài chính hóa, bởi doanh nghiệp không còn chỉ bán dịch vụ mà thực chất đang huy động vốn. Người mua thẻ, dù không ai gọi tên, đang cho doanh nghiệp vay tiền trong nhiều năm, không lãi, không thế chấp và không có ai bảo lãnh.
Người tạo ra mô hình: một thầy giáo ở Santa Monica

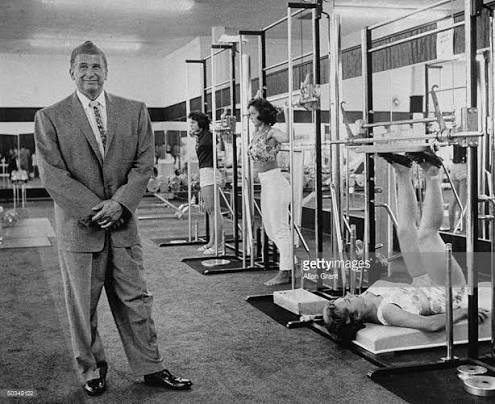
Người đưa cách làm này lên quy mô công nghiệp là Vic Tanny, con một thợ may gốc Ý tại Rochester, bang New York. Năm 1935, khi còn đi dạy, ông mở phòng tập đầu tiên trong gara nhà bố mẹ, nhưng ế khách và phải đóng cửa sau bốn năm. Ông chuyển sang California, cùng anh trai mở một phòng tập ở Santa Monica năm 1940, thuê căn gác nhỏ giá 35 USD một tháng và thu của khách 5 USD mỗi tháng.
Tanny làm hai việc mà ngành này chưa ai làm. Ông mở cửa cho khách bình dân, trong khi phòng tập thời đó chỉ phục vụ dân thể hình hoặc giới nhà giàu. Và ông bán thẻ dài hạn, trả góp, để các gia đình lao động cũng mua được.
Bài viết của tạp chí TIME tháng 2/1961 ghi lại khá rõ cách vận hành khi chuỗi này đang ở đỉnh. Khi đó Tanny có khoảng 80 phòng tập và hơn một triệu hội viên. Thẻ ngắn nhất là sáu tháng, giá phổ biến ở bờ Đông khoảng 185 USD. Thẻ dài nhất được gọi là thẻ vĩnh viễn, thời hạn bảy năm, giá 360 USD.
Triết lý kinh doanh của ông, theo TIME, gói trong một câu: cái quan trọng là sản lượng. Năm 1960, công ty chi 2 triệu USD cho quảng cáo để kéo khách đến, rồi giao chỉ tiêu ký hợp đồng hằng ngày cho các văn phòng khu vực. Doanh số khoảng 24 triệu USD một năm. Riêng năm đó ông mở 35 phòng tập mới với chi phí 3,75 triệu USD và dự tính mở thêm ít nhất 35 phòng nữa, hướng tới mục tiêu 1.000 phòng tập tại 300 thành phố trước khi phát hành cổ phiếu.
Lần sụp đổ đầu tiên, năm 1962
Mô hình vận hành trơn tru chừng nào còn mở thêm được cơ sở mới. Khi không còn chỗ mở, nó đứng lại.
Theo nghiên cứu của Marc Stern, chủ nhiệm khoa Lịch sử Đại học Bentley, công bố qua Business History Conference, tới năm 1962 chuỗi của Tanny cạn tiền mặt. Công ty chuyển sang nhượng quyền và bán các hợp đồng hội viên cho những đơn vị đòi nợ. Cùng năm đó doanh nghiệp đổ vỡ, dù đang vận hành hơn một trăm câu lạc bộ. Bản thân Tanny bán lại toàn bộ chuỗi vào năm 1963.

Nghiên cứu này cũng đưa ra vài con số giải thích vì sao kết cục đó khó tránh. Tỷ lệ hội viên bỏ tập mỗi năm lên tới 40 đến 60%, nên các phòng tập phải sống nhờ phí gia nhập cao và dòng khách mới. Khi hãng kiểm toán Touche Ross khảo sát ngành này, kết luận của họ là bán hàng mới thực sự là hoạt động chính, còn bản thân phòng tập chỉ đóng vai trò phụ trợ. Riêng chi phí quảng cáo chiếm tới 31% doanh thu ở những cơ sở bán theo hợp đồng.
Khiếu nại phổ biến giai đoạn đó, theo Stern, gồm ép mua, quảng cáo sai về giá, thẻ trọn đời mất hiệu lực khi câu lạc bộ đóng cửa, và bán thẻ cho cả những phòng tập chưa bao giờ khai trương.
Vì sao mô hình vẫn lan rộng khắp thế giới
Tanny phá sản nhưng mô hình thì không, bởi nó giải quyết một khó khăn có thật.
Mở phòng tập lớn tốn rất nhiều vốn ban đầu cho mặt bằng, thi công, máy móc và bể bơi. Vay ngân hàng thì phải chịu lãi suất và thế chấp tài sản, còn bán thẻ dài hạn thì doanh nghiệp có ngay nguồn vốn lưu động gần như miễn phí, lấy từ chính những người sẽ sử dụng dịch vụ. Khách hàng cũng có lợi, vì thời hạn trả trước càng dài thì giá mỗi tháng càng rẻ.
Thêm vào đó, phần lớn người mua thẻ không đi tập đều đặn. Tiền đã thu mà chi phí phục vụ không phát sinh, và đây là phần lợi nhuận tốt nhất của ngành.
Rủi ro nằm ở đâu
Theo nguyên tắc kế toán, tiền thu trước không phải doanh thu mà là một khoản nợ phải trả, vì dịch vụ chưa được cung cấp. Nhưng tiền mặt thì đã nằm trong tài khoản và có thể sử dụng ngay.
Khi doanh nghiệp dùng khoản tiền đó mở cơ sở mới, cơ sở mới lại bán thẻ dài hạn để tạo dòng tiền, thì cả hệ thống chỉ đứng vững nếu còn khách mua mới. Nghĩa vụ phục vụ hội viên cũ vẫn còn nguyên trong nhiều năm, trong khi nguồn tiền duy trì nó lại đến từ người vừa ký hợp đồng. Chi phí cố định khiến tình hình xấu đi nhanh hơn, bởi tiền thuê mặt bằng, điện nước và lương không giảm theo doanh số. Dòng tiền vừa căng là doanh nghiệp cắt tiện ích, khách rời bỏ, việc bán thẻ càng khó.
Và khi đổ vỡ xảy ra, hội viên đứng cuối hàng. Họ đã trả tiền cho nhiều năm phía trước, nhưng về mặt pháp lý chỉ là chủ nợ không có bảo đảm, xếp sau ngân hàng và chủ mặt bằng.

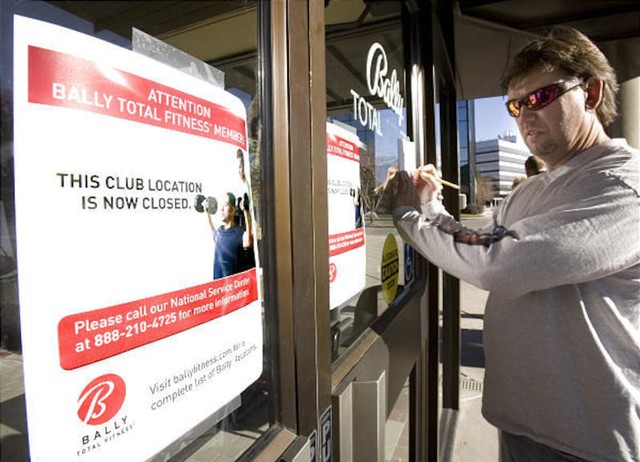
Bally Total Fitness: cùng gốc với Tanny, sụp đổ sau 45 năm
Câu chuyện của Tanny không dừng ở năm 1962.
Nghiên cứu của Stern ghi nhận ngay trong năm đó, hai người quản lý câu lạc bộ là Don Wildman và Ray Zurkowski mua lại khoảng một tá cơ sở của Tanny, lập ra Health and Tennis Corporation of America, sau mở rộng lên 288 trung tâm. Theo Encyclopedia.com, năm 1983 Bally Manufacturing, hãng sản xuất máy đánh bạc và máy pinball, mua lại công ty này. Đến năm 1987, Bally đã là đơn vị sở hữu và vận hành chuỗi phòng tập lớn nhất thế giới, và tháng 1/1996 mảng này tách ra niêm yết riêng dưới tên Bally Total Fitness.
Sau đó kịch bản cũ lặp lại. Trong mười năm trước 2007, giá cổ phiếu Bally rơi từ khoảng 37 USD xuống dưới 0,37 USD. Tháng 8/2007, công ty nộp đơn phá sản theo Chương 11 với khoảng 761 triệu USD nợ, rồi nộp đơn lần hai vào tháng 12/2008.
Ngày 28/2/2008, Ủy ban Chứng khoán Mỹ (SEC) khởi kiện Bally về gian lận tài chính. Theo hồ sơ khởi kiện, công ty đã thổi phồng vốn chủ sở hữu năm 2001 khoảng 1,8 tỷ USD, tương đương hơn 340%. Hãng kiểm toán Ernst & Young sau đó nộp 8,5 triệu USD để dàn xếp các cáo buộc liên quan.
Từ một gara ở Rochester năm 1935 đến vụ kiện gian lận kế toán năm 2008, mạch chuyện kéo dài bảy thập kỷ nhưng cách vận hành không thay đổi.
Báo cáo thanh lý ở Singapore: nợ hội viên gấp hơn 100 lần vốn đăng ký

Vụ để lại hồ sơ đầy đủ nhất về mô hình này xảy ra năm 2016 tại Hong Kong và Singapore, với chuỗi phòng tập do công ty JV Fitness vận hành. Cần nói rõ đây là pháp nhân đã bị tòa án Hong Kong ra lệnh thanh lý, khác với doanh nghiệp đang khai thác thương hiệu cùng tên tại Việt Nam.
Tháng 4/2016, Hội đồng Người tiêu dùng Hong Kong khiển trách công ty vì cách bán hàng gây áp lực và gây hiểu nhầm. Đến tháng 7, South China Morning Post đưa tin JV Fitness nợ hơn 100 triệu HKD. Ngày 12/7, toàn bộ điểm tập ngừng hoạt động, hơn một tuần sau tới lượt Singapore, và tháng 11 cùng năm tòa ra lệnh thanh lý công ty mẹ.
Tài liệu đáng chú ý nhất là báo cáo của hãng thanh lý Ferrier Hodgson. Theo nội dung được Vulcan Post dẫn lại, riêng tại Singapore có khoảng 27.000 hội viên bị nợ chừng 20,8 triệu SGD cho phần dịch vụ chưa sử dụng, trong khi vốn đăng ký của pháp nhân chỉ 200.000 SGD.
Báo cáo cũng cho thấy công ty đã lỗ lũy kế trên 20 triệu SGD từ năm 2013, và từ đó đến lúc đóng cửa, khoảng 99% thu nhập đến từ phí hội viên. Nói cách khác, trong ba năm cuối, chính người mua thẻ là nguồn vốn nuôi một doanh nghiệp đang thua lỗ. Hãng thanh lý quy trách nhiệm cho cả ban giám đốc lẫn đơn vị kiểm toán, đồng thời nhận định hội viên khó lấy lại được tiền.
Vì sao nhiều bang ở Mỹ giới hạn hợp đồng 36 tháng
Rủi ro cũng không chỉ đến từ năng lực điều hành. Năm 2020, khi các phòng tập buộc phải đóng cửa vì dịch, Gold’s Gym, 24 Hour Fitness rồi Town Sports International đều lần lượt nộp đơn phá sản, dù đều là những chuỗi lớn và lâu đời.
Giới lập pháp Mỹ đã hành động từ trước đó rất lâu. Theo nghiên cứu của Stern, các bang bắt đầu tự ban hành quy định từ thập niên 1970, sau khi Ủy ban Thương mại Liên bang mở điều tra năm 1979 rồi bỏ dở dưới thời Tổng thống Reagan. Công cụ các bang sử dụng khá giống nhau: cấm hợp đồng trọn đời, cho khách ba ngày đổi ý, buộc hoàn tiền theo tỷ lệ phần chưa sử dụng và yêu cầu cơ sở mới phải ký quỹ. Đến năm 1983 có 17 bang áp dụng, tới năm 1987 là hơn 27 bang. Hiện nay mức trần phổ biến là 36 tháng, áp dụng tại cả California và New York.
Cũng cần nói cho công bằng, bán thẻ dài hạn không tự động dẫn tới sụp đổ. Nhiều chuỗi thu tiền trước vẫn hoạt động ổn định hàng chục năm, và các vụ việc nêu trên đều có thêm yếu tố mở rộng quá nhanh hoặc quản trị yếu kém.
Nhưng các quy định kể trên không nhằm cấm thu tiền trước. Chúng chỉ giới hạn doanh nghiệp được giữ tiền của khách trong bao lâu. Bởi khoảng cách từ lúc khách trả tiền đến lúc nhận đủ dịch vụ càng dài, thì phần rủi ro khách gánh thay doanh nghiệp càng lớn.
Theo TIME/American Spa