
Trước đây, việc cấp lại một chiếc thẻ ngân hàng có thể đòi hỏi khách hàng phải đến chi nhánh, hoàn tất nhiều thủ tục giấy tờ và chờ nhận thẻ mới cùng mã PIN được gửi riêng biệt. Chỉ một sai sót trong quá trình giao nhận cũng có thể khiến khách hàng phải chờ đến ba tuần mới có thẻ để sử dụng.
Với ông Michael Richard Harte, Thành viên độc lập Hội đồng quản trị (HĐQT) Eximbank, những bất cập như vậy phản ánh những vấn đề sâu xa hơn trong cách một ngân hàng vận hành.
Khi các ngân hàng bắt đầu lắng nghe khiếu nại của khách hàng kĩ lưỡng hơn và ứng dụng các giải pháp số, họ có thể cải thiện trải nghiệm khách hàng, đồng thời loại bỏ những chi phí và sự chậm trễ không cần thiết.
Bài học không chỉ nằm ở việc công nghệ số giúp trải nghiệm dịch vụ ngân hàng thuận tiện hơn. Chuyển đổi thực chất bắt đầu khi tổ chức thấu hiểu những gì khách hàng đang trải nghiệm và chủ động nhận trách nhiệm cải thiện trải nghiệm đó.
Trên cương vị Thành viên độc lập HĐQT Eximbank, ông Harte mang góc nhìn này vào hành trình chuyển đổi của Eximbank. Theo ông, thách thức không chỉ là hiện đại hóa hệ thống, mà còn là xây dựng một ngân hàng nơi công nghệ, con người và quản trị cùng cộng hưởng để tạo ra giá trị lâu dài cho khách hàng.
Trước khi gia nhập Eximbank, ông từng có hơn 8 năm công tác tại Ngân hàng Commonwealth Bank of Australia (CBA), trực tiếp tham gia tiến trình chuyển đổi công nghệ và vận hành tại đây. Dựa trên kinh nghiệm đó, theo ông, đâu là những nhân tố quyết định sự thành bại trong công cuộc chuyển đổi của một ngân hàng?
Nếu chỉ nhìn vào quy mô đầu tư và những công nghệ được triển khai, chúng ta có thể cho rằng thành công trong quá trình chuyển đổi của một tổ chức chủ yếu đến từ công nghệ. Nhưng đó không phải yếu tố mang tính quyết định.
Dù đã đầu tư đáng kể vào công nghệ, song tổ chức khi đó vẫn đối mặt với nhiều vấn đề: nhân viên chưa hài lòng, tinh thần làm việc của đội ngũ công nghệ thông tin sa sút, trong khi mức độ hài lòng của khách hàng còn thấp, thể hiện qua chỉ số Net Promoter Score (NPS). Khách hàng phải trải nghiệm dịch vụ chậm trễ và những vấn đề về độ tin cậy.
Sự cải thiện chỉ thực sự đến khi ban lãnh đạo chú trọng hơn đến tinh thần làm việc của nhân viên, tháo gỡ rào cản giữa các phòng ban và tăng cường trách nhiệm của từng cá nhân đối với kết quả trải nghiệm khách hàng.
Mỗi nhân viên cần hiểu rằng họ đều có thể đóng góp để mang đến trải nghiệm tốt hơn cho khách hàng, ngay cả khi vấn đề phát sinh nằm ngoài phạm vi trách nhiệm trực tiếp của mình. Khi xảy ra sự cố, nhân viên cần chủ động nhận trách nhiệm góp phần giải quyết, thay vì đơn thuần chuyển vấn đề sang một bộ phận khác.
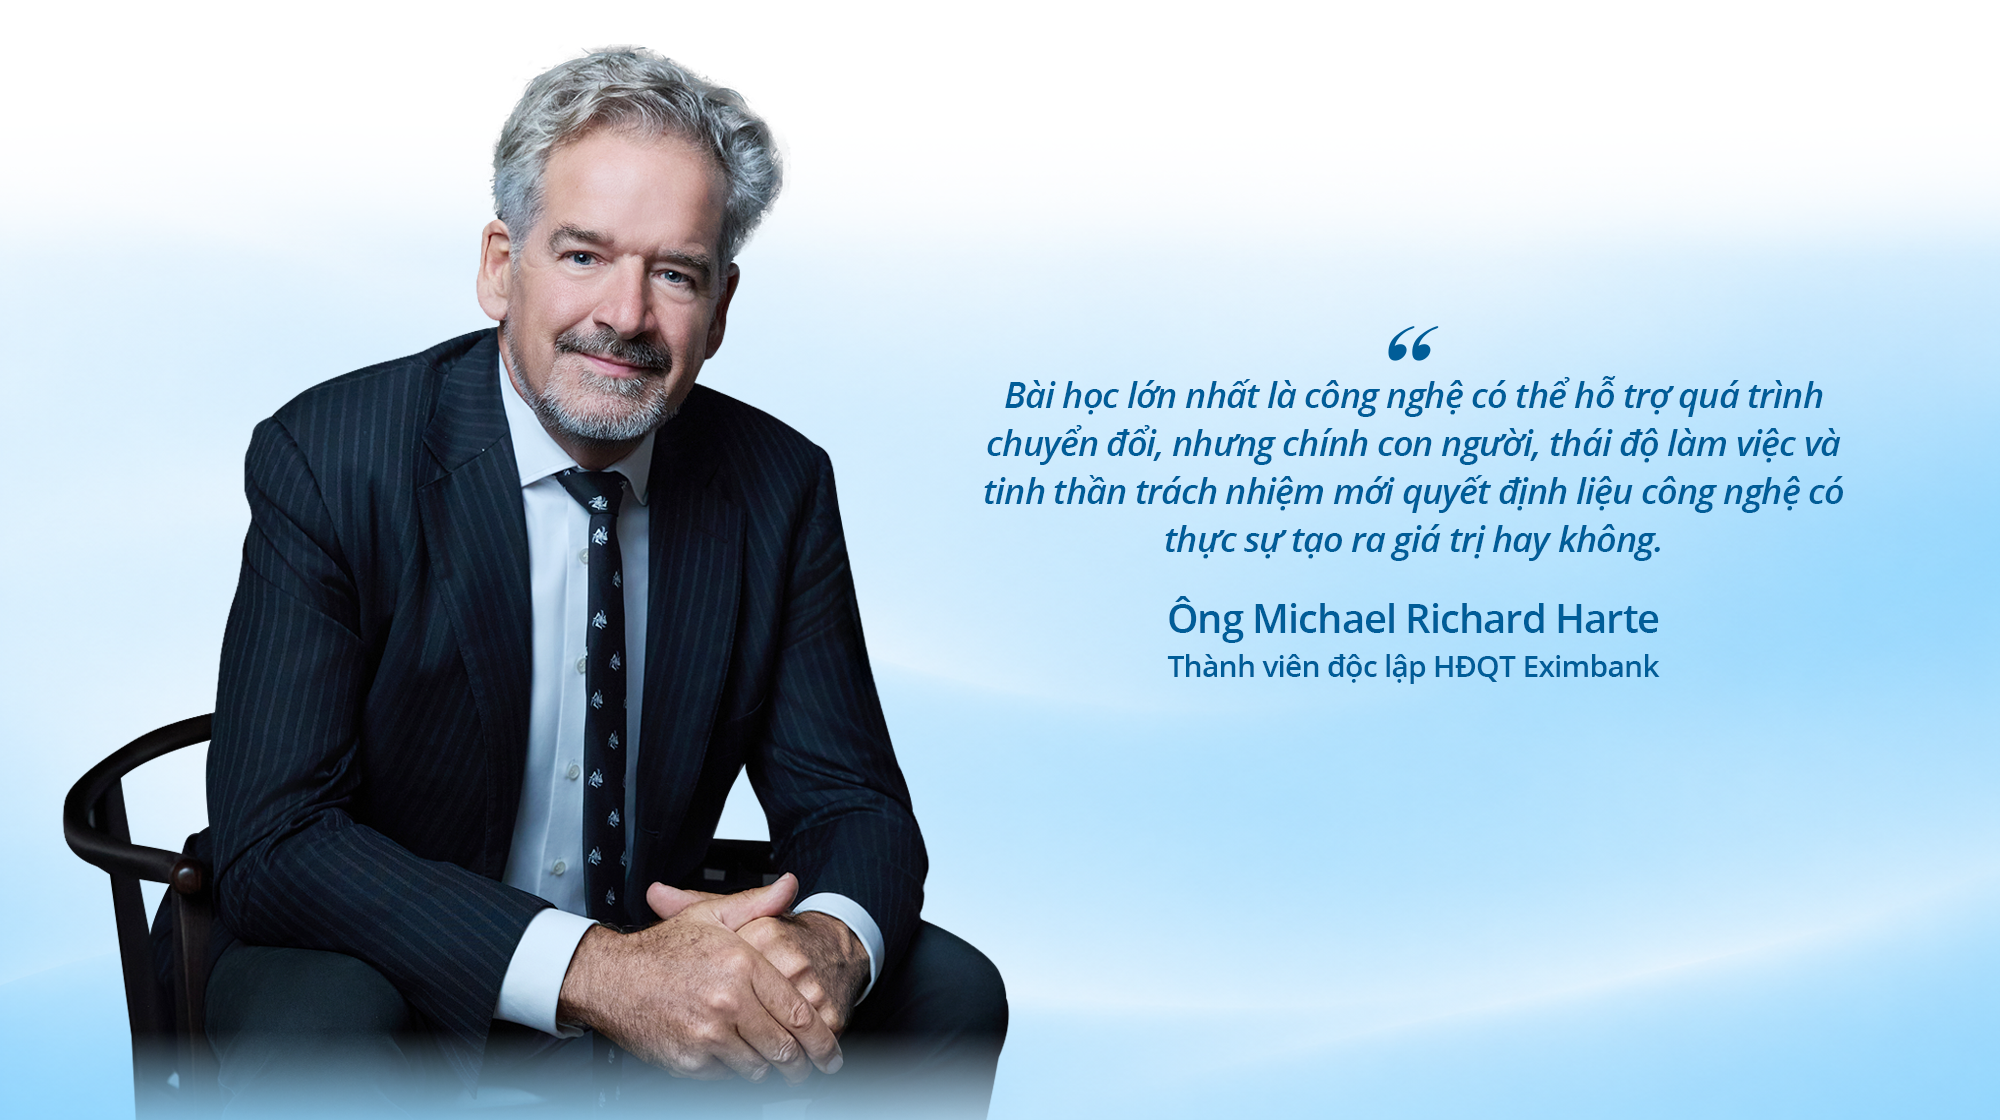
Bài học lớn nhất là công nghệ có thể hỗ trợ quá trình chuyển đổi, nhưng chính con người, thái độ làm việc và tinh thần trách nhiệm mới quyết định liệu công nghệ có thực sự tạo ra giá trị hay không.
Tại sảnh văn phòng của Eximbank có thông điệp “A great journey begins with you” (Hành trình tuyệt vời bắt đầu từ chính bạn). Theo ông, thông điệp này mang ý nghĩa gì và hướng đến những ai?
Eximbank có lịch sử lâu đời trong lĩnh vực ngân hàng doanh nghiệp và tài trợ xuất nhập khẩu. Ngày nay, với vị thế là nền kinh tế tăng trưởng nhanh nhất ASEAN với tăng trưởng trong 9 tháng đầu năm đạt trên 9%, Việt Nam đang mở ra những cơ hội lớn để mỗi cá nhân, gia đình và doanh nghiệp hiện thực hóa khát vọng của mình.
Có người đang lên kế hoạch mua căn nhà đầu tiên, tiết kiệm cho việc học hành của con cái hoặc chuẩn bị tài chính cho tuổi nghỉ hưu. Một doanh nhân có thể mong muốn mở rộng quy mô từ hai nhà máy lên mười nhà máy, hoặc phát triển đội ngũ nhân sự từ 100 lên 1.000 người.
Mỗi khát vọng đều gắn liền với những quyết định tài chính, cơ hội và rủi ro khác nhau.
Tôi thường ví ngân hàng như một “bác sĩ tài chính”. Cũng như bác sĩ cần hiểu rõ tình trạng của bệnh nhân trước khi đưa ra phương án điều trị, ngân hàng cần thấu hiểu hoàn cảnh tài chính, thói quen sinh hoạt và mục tiêu dài hạn của khách hàng trước khi tư vấn giải pháp.
Vai trò của chúng ta không nên chỉ dừng lại ở việc xử lý hồ sơ hay bán sản phẩm. Điều quan trọng là thực sự hiểu khách hàng muốn đạt được điều gì và giúp họ đưa ra những quyết định tài chính phù hợp để đạt mục tiêu đó.
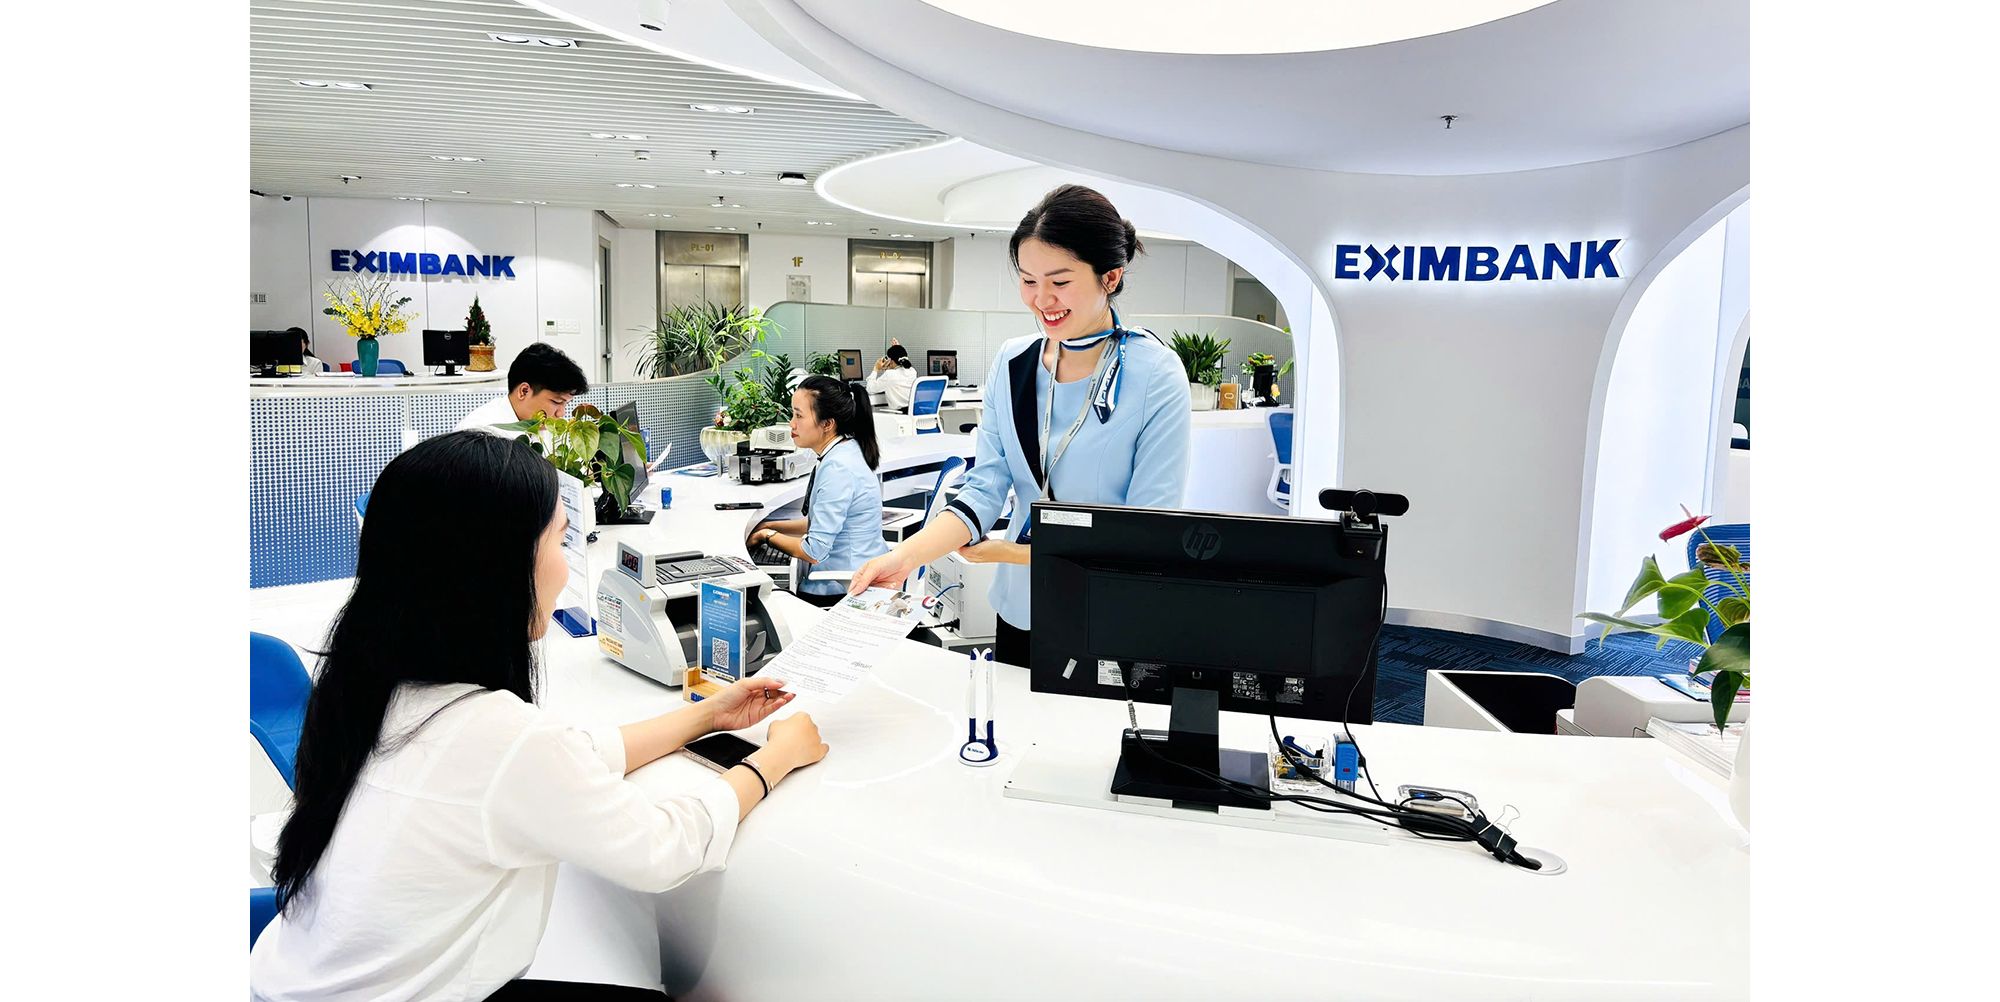
Eximbank có thể làm gì để thấu hiểu khách hàng hơn, và AI cùng công nghệ sẽ đóng vai trò như thế nào trong quá trình này?
Ngân hàng cần nhìn nhận mỗi khách hàng là một cá thể riêng biệt, thay vì mặc định rằng hàng nghìn người đều có nhu cầu tài chính giống nhau. Đây chính là nguyên tắc của mô hình “Customer of One”, tức cá nhân hóa theo từng khách hàng.
Chẳng hạn, khi một khách hàng đang vay mua nhà bất ngờ gặp khó khăn tài chính, ngân hàng cần tìm hiểu hoàn cảnh cụ thể và triển vọng tài chính của họ trước khi cân nhắc những giải pháp phù hợp, khả thi. AI và dữ liệu có thể giúp chúng ta hiểu rõ hơn nhu cầu của từng cá nhân, xác định những thông tin liên quan và đưa ra tư vấn kịp thời hơn.
Tuy nhiên, bản thân công nghệ không tự tạo ra sự thấu hiểu. Giá trị của công nghệ phụ thuộc vào việc những thông tin mà nó cung cấp có thực sự giúp ngân hàng đưa ra quyết định mang lại lợi ích cho khách hàng hay không.
Điều này cũng đặt ra một trách nhiệm quan trọng: thấu hiểu khách hàng tuyệt đối không bao giờ được trở thành cái cớ để lạm dụng thông tin cá nhân của họ.
Khi ứng dụng AI và công nghệ mới, đâu là những nguyên tắc vàng mà ngân hàng không bao giờ được thỏa hiệp? Và điều gì giúp một ngân hàng tạo ra khác biệt khi các đối thủ cũng sử dụng những công nghệ tương tự?
Có hai nguyên tắc sống còn mà ngân hàng tuyệt đối không được thỏa hiệp: Niềm tin (Trust) và Sự quan tâm (Caring).
Thứ nhất, về niềm tin. Ngân hàng phải tôn trọng tuyệt đối quyền riêng tư của khách hàng và không bao giờ được khai thác trục lợi từ thông tin họ chia sẻ. Bảo vệ dữ liệu và quyền riêng tư của khách hàng phải là một nguyên tắc quản trị nền tảng, chứ không đơn thuần là một tính năng của dịch vụ AI hay một yếu tố trong trải nghiệm khách hàng.
Thông tin khách hàng phải được sử dụng nhằm giúp họ đưa ra các quyết định tài chính tốt hơn và tạo ra giá trị dài hạn. Điều này đòi hỏi quá trình ra quyết định có trách nhiệm, cơ chế giám sát chặt chẽ và quản trị phù hợp để bảo đảm công nghệ phục vụ lợi ích của khách hàng, chứ không gây bất lợi cho họ. Trách nhiệm của ban lãnh đạo là phải đảm bảo toàn bộ nhân sự hiểu và tuân thủ nguyên tắc này.
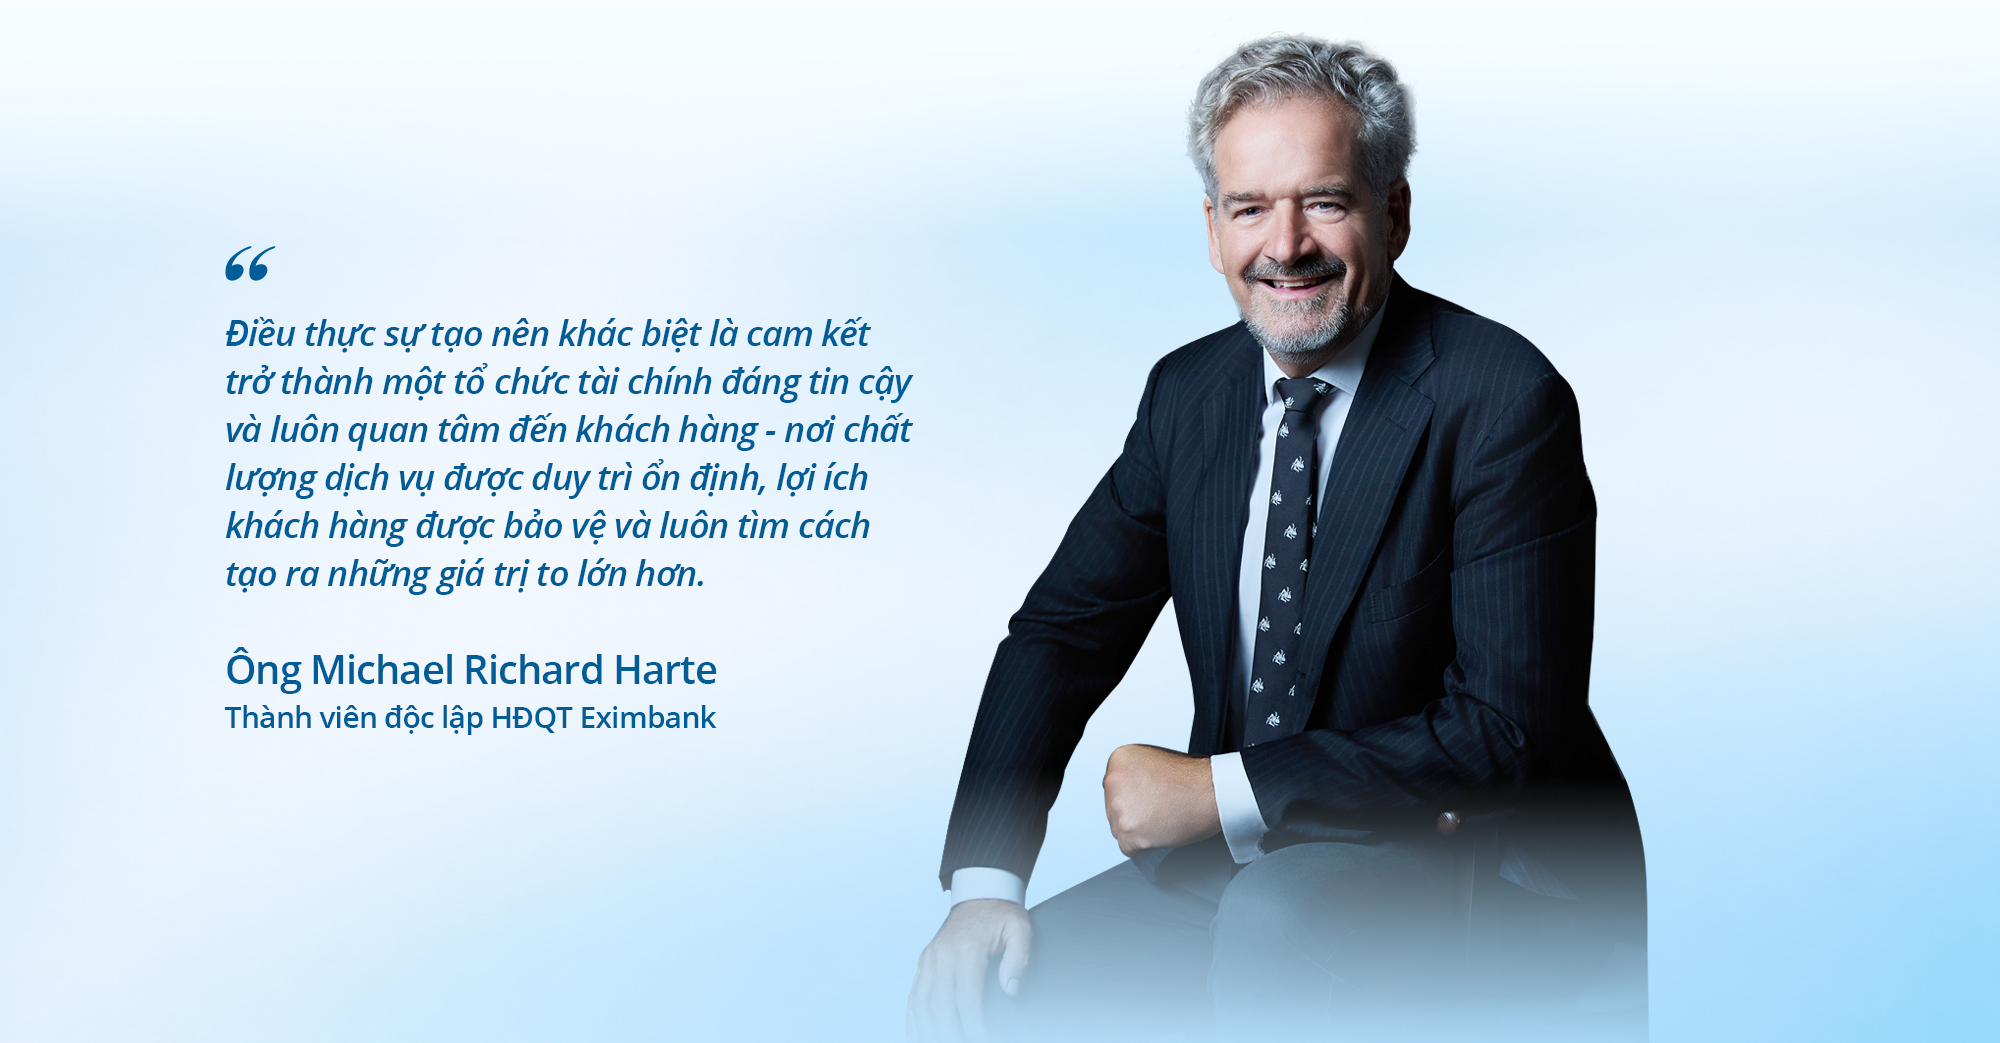
Thứ hai, về sự quan tâm. Ngân hàng cần thực sự hiểu những điều quan trọng đối với khách hàng, từ nhu cầu tài chính trước mắt, hoàn cảnh cá nhân cho đến những mục tiêu dài hạn. Quan tâm đồng nghĩa với việc giúp khách hàng đưa ra quyết định tài chính chuẩn xác, thay vì chỉ chào bán những sản phẩm sẵn có.
AI và công nghệ có thể giúp ngân hàng hiểu rõ hơn nhu cầu của từng cá nhân và cung cấp dịch vụ phù hợp hơn. Tuy nhiên, chỉ ứng dụng công nghệ tiên tiến không đồng nghĩa với việc ngân hàng sẽ có được lợi thế cạnh tranh.
Điều thực sự tạo nên khác biệt là cam kết trở thành một tổ chức tài chính đáng tin cậy và luôn quan tâm đến khách hàng – nơi chất lượng dịch vụ được duy trì ổn định, lợi ích khách hàng được bảo vệ và luôn tìm cách tạo ra những giá trị to lớn hơn.
Khi ngân hàng nhất quán thực hiện những cam kết đó, khách hàng sẽ có thêm cơ sở để tin tưởng giao phó những nhu cầu tài chính ngày càng quan trọng, từ tiết kiệm, chi tiêu đến đầu tư, vay mua nhà và lập kế hoạch nghỉ hưu.
Theo ông, một ngân hàng đang trong quá trình chuyển đổi nên bắt đầu thay đổi từ đâu và vì sao? Điều này có tạo ra quá nhiều áp lực cho tổ chức không?
Sự thay đổi phải bắt đầu từ con người và văn hóa làm việc.
Đội ngũ tuyến đầu (frontline) cần hiểu rằng trách nhiệm của họ không chỉ là hoàn tất giao dịch hay bán sản phẩm, mà còn là cung cấp những dịch vụ thực sự tạo ra giá trị cho khách hàng.
Trách nhiệm phục vụ khách hàng cần được chia sẻ trong toàn tổ chức, từ những bộ phận trực tiếp tiếp xúc với khách hàng đến các đơn vị hỗ trợ phía sau. Hành trình trải nghiệm khách hàng chỉ được cải thiện khi các bộ phận phối hợp đồng bộ, chủ động nhận trách nhiệm và cùng hướng đến mục tiêu chung. Mỗi phòng ban cần tích cực hỗ trợ các đồng nghiệp hiểu rõ khách hàng cần gì, dữ liệu nào có thể hữu ích và quy trình nào cần thay đổi.
Để duy trì động lực chuyển đổi, các nhóm có thể thống nhất những mục tiêu cụ thể vào đầu mỗi tuần và đánh giá kết quả vào cuối tuần. Điều quan trọng là xác định những thay đổi có thể cải thiện trải nghiệm khách hàng, phân công trách nhiệm rõ ràng và kiểm tra xem các cam kết đã được thực hiện hay chưa.
Mỗi phản hồi hay khiếu nại đều mang lại thông tin giá trị, giúp ngân hàng hiểu khách hàng hơn. Thay vì chỉ giải quyết từng khiếu nại riêng lẻ, các bộ phận cần tìm ra và xử lý những vấn đề vận hành mang tính gốc rễ, qua đó nâng cao độ tin cậy của ngân hàng.
Áp lực chuyển đổi là có thật, nhưng có thể được kiểm soát thông qua những cải tiến cụ thể và nhất quán. Mô hình vận hành linh hoạt (Agile) cần được áp dụng trên phạm vi toàn tổ chức.
Quan trọng hơn, trách nhiệm giải trình không thể chỉ được đặt lên vai nhân viên tuyến đầu, mà còn phải thể hiện ở vai trò lãnh đạo, quá trình ra quyết định và trong quản trị.
Trên cương vị Thành viên HĐQT Eximbank, ông dự định áp dụng những bài học này như thế nào trong giai đoạn 3 đến 5 năm tới? Khách hàng sẽ được chứng kiến những chuyển biến gì?
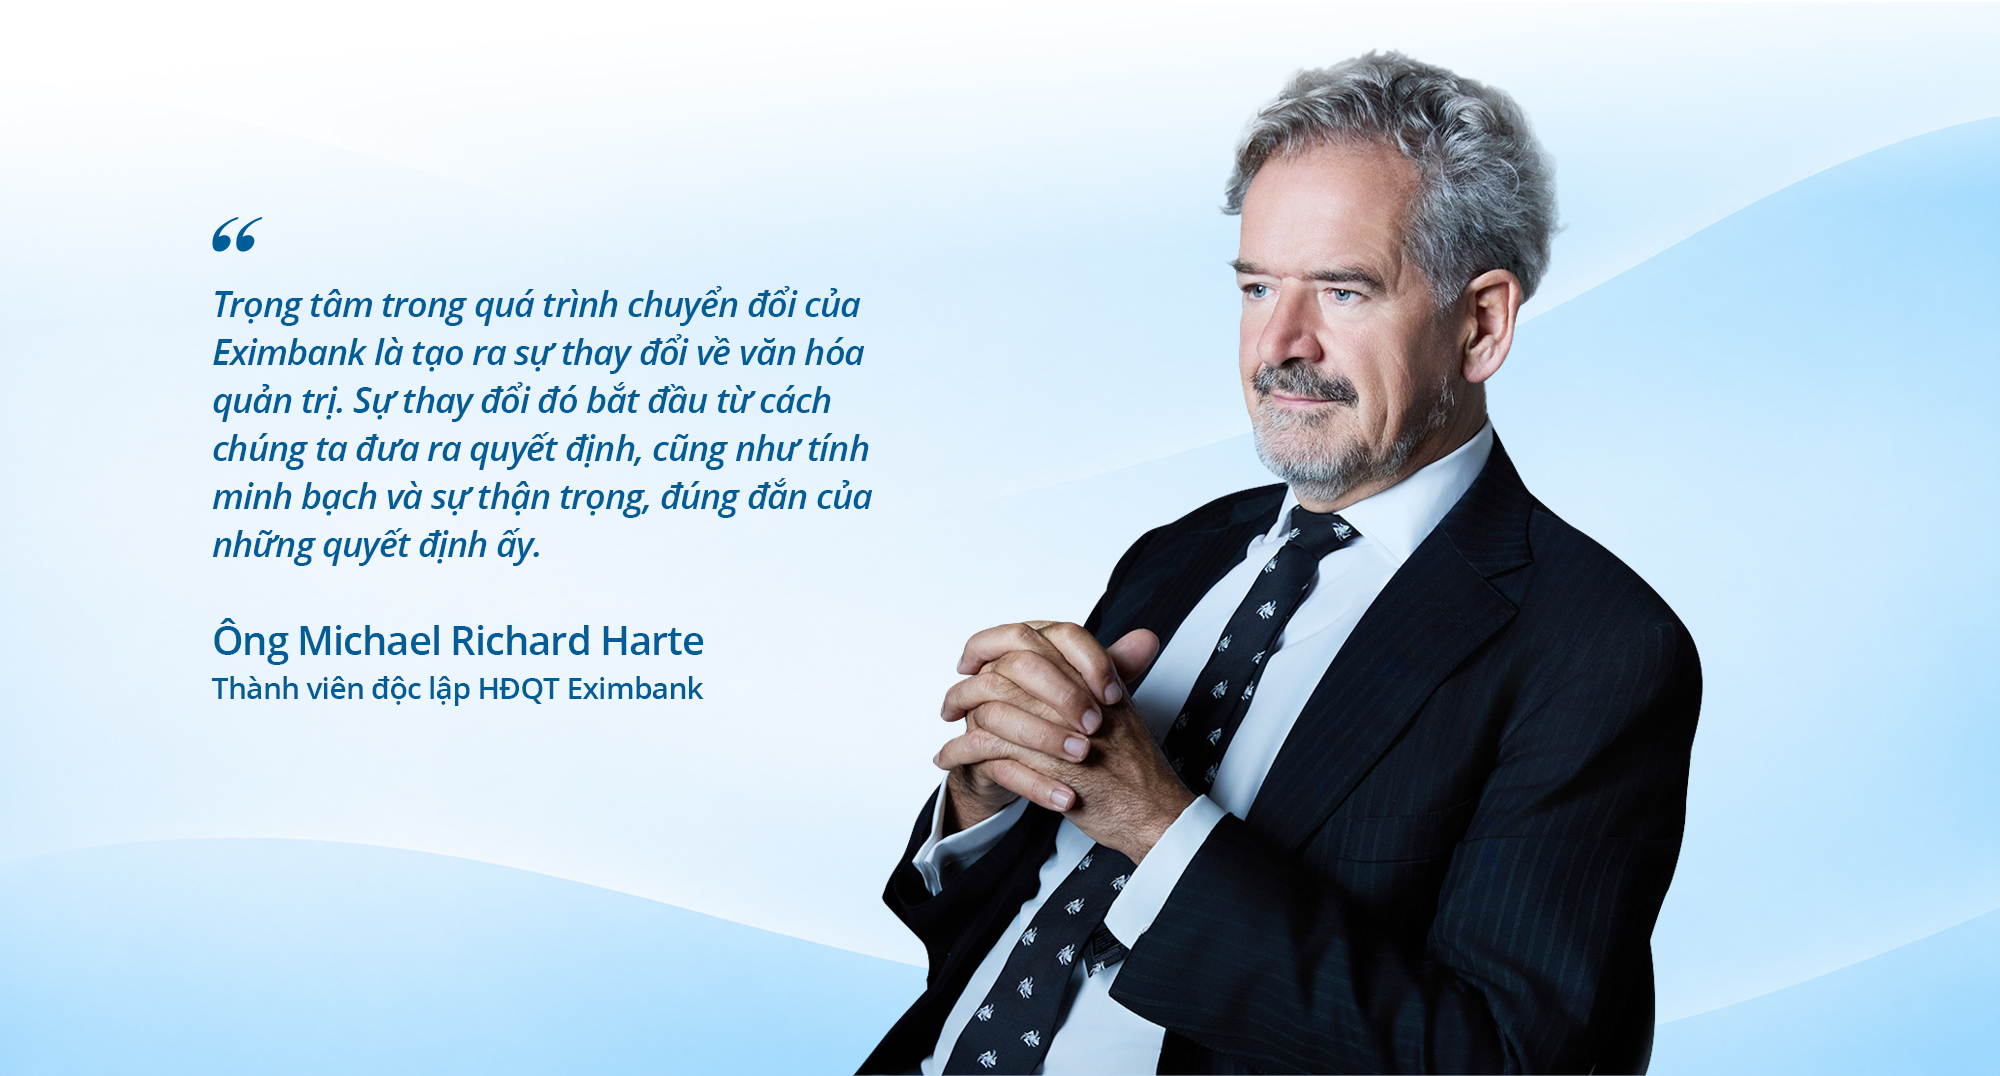
Trọng tâm trong quá trình chuyển đổi của Eximbank là tạo ra sự thay đổi về văn hóa quản trị. Sự thay đổi đó bắt đầu từ cách chúng ta đưa ra quyết định, cũng như tính minh bạch và sự thận trọng, đúng đắn của những quyết định ấy.
Ở góc độ HĐQT, quản trị không đơn thuần là bảo đảm tuân thủ quy định. Điều quan trọng là thiết lập một khuôn khổ trong đó các quyết định được đưa ra có trách nhiệm, rủi ro được xem xét đầy đủ và có thể xác định rõ người phải chịu trách nhiệm giải trình về kết quả.
HĐQT có trách nhiệm thực hiện vai trò giám sát, chất vấn những giả định khi cần thiết và bảo đảm các quyết định của Ban điều hành phù hợp với lợi ích dài hạn của ngân hàng cũng như nghĩa vụ đối với khách hàng và các bên liên quan.
Quản trị tốt đòi hỏi phải liên tục đặt ra những câu hỏi: Quyết định này có phù hợp hay không? Các rủi ro đã được đánh giá đầy đủ chưa? Ai chịu trách nhiệm triển khai? Và những tác động phát sinh sẽ được theo dõi, giám sát như thế nào?
Đối với Eximbank, định hướng là tiếp tục nâng cao chất lượng quản trị, hướng tới các chuẩn mực quốc tế. Kinh nghiệm của các thành viên HĐQT và lãnh đạo cấp cao quốc tế có thể mang lại những kiến thức và góc nhìn giá trị. Tuy nhiên, điều quan trọng nhất là nhận diện các chuẩn mực được quốc tế công nhận, những mô hình thành công trên thế giới và xem xét cách áp dụng phù hợp để đưa Eximbank tiến bước trên hành trình phát triển.
Niềm tin vào một ngân hàng bắt nguồn từ cách thức ngân hàng đó được quản trị. Một nền quản trị vững chắc, với trách nhiệm giải trình thực chất và cơ chế giám sát hiệu quả, sẽ định hình chất lượng của từng quyết định: rủi ro được đánh giá như thế nào, dữ liệu khách hàng được sử dụng ra sao và ai phải chịu trách nhiệm về kết quả.
Những quyết định có trách nhiệm sẽ giúp bảo vệ quyền lợi khách hàng. Điều đó được thể hiện qua các dịch vụ đáng tin cậy, thông tin được bảo vệ và lợi ích luôn được tính đến. Khách hàng có thể không nhìn thấy những cơ chế quản trị phía sau, nhưng họ cảm nhận được kết quả mỗi khi đặt niềm tin vào ngân hàng.
Khi được duy trì nhất quán theo thời gian, những yếu tố này sẽ tạo nên giá trị bền vững: niềm tin từ khách hàng, đối tác và nhà đầu tư, được xây dựng bằng hành động và hiệu quả thực tế, chứ không chỉ bằng những lời cam kết suông. Cảm ơn ông vì những chia sẻ đầy tâm huyết!
Hương Xuân
Thanh niên Việt
Theo Thanh niên Việt
Copy link
Lấy link!
https://thanhnienviet.vn/thanh-vien-hdqt-eximbank-michael-harte-de-gianh-duoc-niem-tin-cua-khach-hang-ngan-hang-phai-thay-doi-tu-ben-trong-209261120092423609.htm